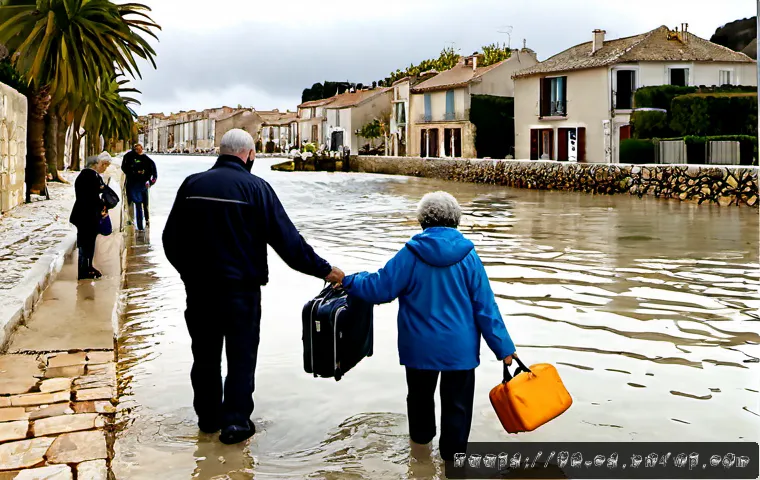
La montée des eaux accroît les risques de submersion, d’érosion et de perturbation des activités sur le littoral, mais ses effets varient fortement d’une commune à l’autre.
Avant d’acheter, de rénover ou de déménager près de la mer, il faut vérifier l’exposition locale plutôt que se fier à la seule proximité du rivage. Les déplacements climatiques peuvent être temporaires ou durables, souvent à l’intérieur d’un même pays.
L’expression « réfugié climatique » est courante, mais elle ne donne pas automatiquement accès à un statut juridique international. Pour un ménage, une entreprise ou une collectivité, comparer prévention, assurance habitation et accompagnement territorial permet de préparer une décision plus réaliste.
En un coup d’œil
- Risque physique : la hausse du niveau marin s’ajoute aux marées, tempêtes, mouvements des sols et à l’érosion côtière.
- Impact sur l’habitat : logements, commerces, réseaux et accès aux services peuvent être concernés par la submersion ou le recul du trait de côte.
- Avant toute décision : consultez les informations locales sur les aléas, puis comparez les travaux, l’assurance habitation et les solutions de relocalisation.
| Option | Objectif | Éléments à anticiper | Limite principale | À envisager surtout si… |
|---|---|---|---|---|
| Protection du bâti ou du littoral | Réduire l’exposition immédiate | Études locales, travaux, entretien, effets sur les alentours | Ne supprime pas nécessairement le risque à long terme | Le danger est identifié et une protection reste cohérente localement |
| Adaptation | Limiter les dommages et maintenir l’usage | Aménagements du logement, continuité d’activité, accès et réseaux | Peut devenir insuffisante si l’exposition augmente durablement | Le bien ou l’activité peut être ajusté sans fausse impression de sécurité |
| Assurance habitation | Prévoir une protection contractuelle après certains sinistres | Garanties, exclusions, franchises et dispositifs applicables | Ne remplace pas la prévention ni l’analyse du risque | Le contrat correspond précisément à la situation du bien |
| Relocalisation | Réduire durablement l’exposition | Logement, emploi, valeur du bien, accompagnement et acceptabilité | Décision sociale, financière et territoriale complexe | La protection ou l’adaptation ne répondent plus aux besoins essentiels |
Ce que la montée des eaux change concrètement pour les populations côtières
De la hausse moyenne de la mer aux épisodes de submersion
Le niveau moyen des mers augmente sous l’effet du réchauffement des océans et de la fonte des glaces continentales. Pour les habitants, le problème ne se résume pas à une ligne d’eau qui progresse lentement : des épisodes de submersion marine peuvent survenir lorsque plusieurs facteurs se combinent, notamment les marées et les tempêtes. Un événement ponctuel n’indique pas à lui seul l’avenir d’un quartier, mais il doit conduire à examiner l’exposition réelle du logement, des voies d’accès et des équipements essentiels.
Pourquoi les effets diffèrent d’une commune littorale à l’autre
Deux communes voisines peuvent connaître des situations très différentes. L’affaissement des sols, l’érosion, la configuration du rivage, les aménagements existants et l’état des écosystèmes influencent les conséquences locales. Une vue sur mer ou la proximité d’une plage ne constituent donc pas un indicateur de sécurité. Pour un projet immobilier ou professionnel, la bonne question est : quels aléas touchent précisément cette parcelle et ses accès ?
Les trois priorités : sécurité, logement et continuité des activités
La sécurité des personnes vient d’abord. Ensuite, il faut considérer l’habitabilité du logement, l’accès aux réseaux et la capacité à poursuivre une activité économique. Une coupure d’accès, un réseau fragilisé ou un commerce difficilement accessible peuvent avoir autant de conséquences qu’un dommage visible sur le bâtiment. Les collectivités doivent également regarder les infrastructures publiques et les services indispensables.
Déplacements climatiques : de quoi parle-t-on réellement ?
Départ temporaire, migration interne et relocalisation durable
Les déplacements liés au climat sont souvent internes à un même pays. Ils peuvent être temporaires après un sinistre, progressifs lorsque les conditions de vie se dégradent, ou définitifs lorsqu’une installation ne paraît plus soutenable. Un déménagement n’a pas toujours une cause unique : l’érosion, le logement, l’emploi, les réseaux familiaux et les services disponibles peuvent se cumuler dans une même décision.
Les limites juridiques de l’expression « réfugié climatique »
Le terme « réfugié climatique » est largement utilisé dans le débat public. Toutefois, il ne correspond pas automatiquement au statut juridique international de réfugié. La situation d’une personne dépend de son pays, de son parcours et des règles applicables. Il est donc préférable de parler de déplacements climatiques lorsque l’on décrit le phénomène, sans présumer d’une reconnaissance juridique individuelle.
Les conséquences sociales pour les ménages et les territoires d’accueil
Quitter un territoire implique souvent de retrouver un logement, un emploi ou des services, tout en préservant des liens sociaux. Les territoires d’accueil doivent aussi anticiper les besoins en habitat, mobilité et équipements. Une relocalisation planifiée peut limiter les ruptures, mais elle exige une information claire et une concertation adaptée aux réalités locales.
Comparer les réponses possibles : protéger, adapter ou se relocaliser
Tableau de comparaison : objectifs, coûts à anticiper et limites
Le tableau présenté au début sert de première grille de lecture. Il n’existe pas de solution universelle : une protection peut être pertinente dans certains secteurs, tandis que l’adaptation du bâti ou le transfert d’une activité sera plus cohérent ailleurs. Le point central est de comparer les coûts d’entretien, les contraintes pratiques et les limites dans le temps, pas seulement le coût initial d’un projet.
Quand les ouvrages de protection peuvent être pertinents
Une protection du littoral ou d’un bâtiment peut aider à réduire une exposition identifiée. Elle doit cependant être pensée à l’échelle locale : un ouvrage peut nécessiter de la maintenance et interagir avec les espaces voisins. Avant de retenir cette voie, demandez une évaluation des risques côtiers qui intègre la submersion, l’érosion et les accès au site.
Quand l’adaptation du logement ou de l’activité est plus réaliste
L’adaptation consiste à réduire la vulnérabilité sans prétendre éliminer tout danger. Elle peut concerner le bâti, l’organisation d’une activité, la protection d’équipements ou la préparation à une interruption de service. Pour un commerce, par exemple, il faut aussi examiner les livraisons, la clientèle, les réseaux et les voies d’évacuation. Une solution utile doit rester compatible avec l’évolution possible de l’exposition.
Dans quels cas la relocalisation devient une option à étudier
La relocalisation mérite d’être étudiée lorsque les protections ou les adaptations ne permettent plus de préserver durablement la sécurité, l’usage du bien ou l’activité. Ce n’est pas une décision automatique. Elle demande d’examiner les possibilités de logement, les conséquences financières, les besoins des occupants et les dispositifs éventuellement applicables.
Vérifier les risques avant d’acheter, rénover ou exploiter un bien sur le littoral
Les informations locales à consulter avant toute décision
Avant un achat immobilier, une rénovation ou une installation professionnelle, recherchez les informations locales relatives à la submersion marine, au recul du trait de côte, à l’érosion et aux conditions d’accès. Vérifiez également la situation des réseaux, les aménagements prévus et les caractéristiques du terrain. Cette démarche est plus utile qu’une appréciation fondée sur l’apparence du quartier ou sur un seul épisode météo.
Assurance habitation : garanties, exclusions et questions à poser
Une assurance habitation peut couvrir certains sinistres selon le contrat, les garanties souscrites et les dispositifs applicables. Elle ne garantit ni la couverture de tous les dommages ni la conservation de la valeur d’un bien exposé. Avant de comparer une assurance, demandez ce qui est couvert, les exclusions éventuelles, les franchises et les conditions applicables à votre type de logement ou d’activité.
Budget prévisionnel : travaux, prévention, franchise et valeur de revente
Un budget réaliste ne se limite pas au montant des travaux. Il doit inclure la prévention, l’entretien, les conséquences possibles d’une franchise, l’impact sur l’usage quotidien et la question de la valeur de revente. Pour un projet important, confronter plusieurs scénarios aide à éviter de choisir une solution techniquement séduisante mais difficile à assumer dans la durée.
Erreurs fréquentes et précautions pour les ménages comme pour les collectivités
Confondre risque exceptionnel et exposition durable
Un événement rare ne signifie pas que le risque est négligeable, mais il ne permet pas non plus de prédire seul l’avenir d’un bien. Il faut distinguer l’incident ponctuel, l’érosion durable et la montée progressive des eaux. Cette distinction évite autant la minimisation que l’alarmisme.
Reporter les travaux sans chiffrer les conséquences
Reporter une décision peut être raisonnable si des informations locales manquent. En revanche, remettre systématiquement les travaux ou l’évaluation à plus tard sans comparer les conséquences expose à des choix précipités. Un diagnostic de situation et des devis adaptés permettent d’identifier les priorités, sans promettre qu’un aménagement supprimera tous les risques.
Oublier les réseaux, l’accès aux services et l’activité économique
Un bâtiment peut rester debout tout en devenant difficile à utiliser. L’accès routier, l’alimentation en services, la mobilité des salariés ou la fréquentation d’un commerce doivent faire partie de l’analyse. Pour une collectivité, la continuité des services publics est un critère aussi important que la protection matérielle des bâtiments.
Choisir selon sa situation : synthèse des critères de décision
Propriétaire occupant, investisseur, entreprise ou collectivité : priorités différentes
Le propriétaire occupant privilégiera souvent la sécurité et l’usage quotidien. L’investisseur examinera aussi la location, les charges, l’assurance et la revente. Une entreprise devra intégrer sa continuité d’activité. Une collectivité devra arbitrer entre protection, information des habitants, réseaux et planification territoriale. Dans tous les cas, la décision doit partir du risque local vérifié.
Checklist avant de demander un devis, comparer une assurance ou envisager un déménagement
Vérifiez l’aléa précis qui concerne le site ; distinguez submersion et érosion ; identifiez les personnes, équipements et accès exposés ; comparez les coûts de travaux et de maintenance ; relisez les garanties d’assurance et leurs exclusions ; évaluez enfin si une adaptation reste crédible dans le temps. Pour les conditions détaillées d’un contrat ou d’un accompagnement spécialisé, consultez directement la page officielle ou le professionnel concerné.
Décider sans minimiser le risque ni surévaluer les solutions techniques
Une décision solide reconnaît deux réalités : l’incertitude sur l’avenir exact d’un quartier et la nécessité d’agir avec les informations disponibles. Il est prudent de ne pas annoncer à l’avance la date à laquelle un logement deviendrait inhabitable, ni de supposer une indemnisation ou une couverture d’assurance. L’objectif est de choisir une réponse proportionnée, révisable et compréhensible par tous les occupants.
Pour conclure
La montée des eaux est un enjeu concret pour les territoires côtiers, mais chaque situation dépend de facteurs locaux. Les déplacements climatiques ne se résument pas à une image de départ forcé : ils peuvent être temporaires, progressifs ou durables. Avant un achat, des travaux ou une installation, l’évaluation du risque doit précéder le choix d’une assurance ou d’une solution technique. Prévenir reste différent d’être assuré.
Informations utiles à connaître
1. La submersion marine, l’érosion et la hausse progressive du niveau de la mer sont liées, mais ne décrivent pas le même phénomène.
2. Une assurance habitation est un contrat : ses garanties doivent être vérifiées pour chaque bien et chaque situation.
3. Une relocalisation planifiée peut être envisagée sans attendre qu’une situation devienne impossible, mais elle nécessite un examen au cas par cas.
Points importants à retenir
Il est impossible de déterminer ici le nombre exact de futurs déplacés, la date d’inhabitabilité d’un bien précis ou l’éligibilité individuelle à une aide, une indemnisation ou une assurance. La reconnaissance d’un statut juridique dépend également de règles et de circonstances propres à chaque personne. Une vérification locale et contractuelle reste indispensable avant toute décision engageante.
Questions fréquentes
Q1. Une personne déplacée par la montée des eaux est-elle automatiquement reconnue comme réfugiée climatique ?
R1. Non. L’expression est courante, mais elle ne donne pas automatiquement accès au statut juridique international de réfugié. La reconnaissance éventuelle dépend de la situation personnelle, du pays concerné et des règles applicables.
Q2. Comment vérifier si un logement en bord de mer est exposé à la submersion ou à l’érosion ?
R2. Consultez les informations locales sur les aléas côtiers et examinez le terrain, les accès, les réseaux ainsi que les aménagements environnants. Il est important de distinguer le risque de submersion ponctuelle du recul durable du trait de côte.
Q3. L’assurance habitation couvre-t-elle les dégâts liés à une inondation marine ou au recul du littoral ?
R3. Cela dépend du contrat, des garanties souscrites, des exclusions, des franchises et des dispositifs applicables. L’assurance peut couvrir certains sinistres, mais elle ne remplace pas l’analyse du risque à long terme ni les mesures de prévention.


